

Die fünf weltweit führenden Halbleiteranlagenhersteller stehen vor großen Veränderungen
Als Kernkomponente der Chipfertigung hat die EUV-Lithographieanlage große Aufmerksamkeit erregt, und die Bedeutung von ASML ist immer deutlicher geworden. In diesem Zuge verändert sich auch die Marktstruktur der Halbleiteranlagen. Im ersten Halbjahr 2023 wurde die Rangliste der globalen Halbleiteranlagenhersteller neu geordnet. Die neuesten Statistiken von CINNO Research zeigen, dass ASML im dritten Quartal 2023 weiterhin den ersten Platz unter den globalen Anlagenherstellern belegt und damit seine langjährige Spitzenposition in diesem Bereich übertroffen hat.
Die ersten Anzeichen des Wandels zeichnen sich ab
Der Markt für Halbleiteranlagen ist seit Langem von fünf führenden Anbietern dominiert. Laut CINNO Research belegte Applied Materials (USA) im Zeitraum von 2020 bis 2022 den ersten Platz im globalen Umsatzranking der Halbleiteranlagenhersteller, gefolgt von ASML (Niederlande), Panlin (USA), Tokyo Electronics (Japan) und Kelei (USA). Diese fünf Unternehmen behaupten sich seit Jahren an der Spitze des Marktes. Als zentrales Glied der industriellen Wertschöpfungskette werden Halbleiteranlagen von der Waferherstellung über die Verpackung bis hin zur Prüfung eingesetzt. Daher konzentrieren sich die verschiedenen Hersteller auf unterschiedliche Schwerpunkte. Panlin und Tokyo Electronics sind führend im Bereich der Filmbeschichtung und des Ätzens; Kelei deckt die Hälfte des Weltmarkts für Halbleiter-Vorwärtsdetektionsanlagen ab; ASML konzentriert sich auf die Entwicklung und Herstellung von Fotolithografieanlagen und ist der einzige Anbieter von EUV-Lithografieanlagen (extremes Ultraviolett) mit hoher numerischer Apertur. Applied Materials ist in verschiedene Bereiche unterteilt und verfügt über ein breites Prozessportfolio sowie eine umfassende Produktpalette mit Dutzenden von Geräten für die Halbleiterfertigung. Dadurch konnte das Unternehmen seine Position als größter Ausrüster für die Halbleiterindustrie lange behaupten. Doch hinter der scheinbar stabilen Marktlage verschärft sich der Wettbewerb zwischen den Herstellern, und ein Wandel bahnt sich an. Im ersten Halbjahr 2023 wurde die Rangliste der globalen Halbleiteranlagenhersteller angepasst. ASML stieg mit einem Umsatz von über 14,8 Milliarden US-Dollar an die Spitze, gefolgt von Applied Materials mit 12,4 Milliarden US-Dollar. Tokyo Electronics überholte Pan Forest und belegte den dritten Platz, während Kolei auf dem fünften Platz verblieb.
Im dritten Quartal 2023 wurde ASMLs Führungsposition weiter unterstrichen. Laut Statistiken von CINNO Research entfielen 88 % des Gesamtumsatzes der Top 10 auf das Halbleitergeschäft der fünf größten Anlagenhersteller – mit einem Gesamtumsatz von über 22 Milliarden US-Dollar. ASML erzielte im dritten Quartal einen Umsatz von rund 7,1 Milliarden US-Dollar und war damit nicht nur das einzige Unternehmen unter den Top 5, das im Vergleich zum Vorjahr ein Umsatzwachstum verzeichnen konnte, sondern trug auch 32 % zum Gesamtumsatz der Top 5 bei. „Veränderungen in der Nachfrage auf dem globalen Halbleitermarkt haben sich direkt auf die Leistung von ASML ausgewirkt.“ „Mit der Entwicklung von KI, 5G, dem Internet der Dinge und anderen Technologien wächst die Nachfrage nach Hochleistungschips kontinuierlich, was das Geschäftswachstum von ASML unterstützt hat“, erklärten Branchenexperten in einem Interview mit China Electronics News. Robert Castellano, ein bekannter Analyst der Halbleiterindustrie, geht davon aus, dass ASML Applied Materials überholen und 2023 zum führenden Anbieter von WFE-Halbleiteranlagen (Wafer Front End) aufsteigen wird.
KI beim Überholen der neuen Strecke
„Der diesjährige Boom bei KI-Modellen hat zu einem rasanten Anstieg der Nachfrage nach KI-Chips geführt. Immer mehr KI-Unternehmen müssen große Modelle mit mehr als 100 Milliarden oder sogar Billionen Parametern trainieren, und der zunehmende Bedarf an Edge-Computing hat eine starke Nachfrage nach fortschrittlichen Fertigungsprozessen ausgelöst“, erklärten Branchenexperten gegenüber einem Reporter von „China Electronics News“. Laut Statistiken des Analyseunternehmens Omdia verkaufte Nvidia im dritten Quartal insgesamt 500.000 KI-Chips, darunter die Modelle A100 und H100, die im 7-nm- bzw. 4-nm-Verfahren gefertigt werden. Darüber hinaus veröffentlichte der Auftragsfertiger TSMC Daten, die zeigen, dass in den ersten drei Quartalen dieses Jahres der Umsatzanteil des 5-nm-Verfahrens mit 31 %, 30 % bzw. 37 % den größten Anteil am Gesamtumsatz ausmachte, gefolgt vom 7-nm-Verfahren mit 20 %, 23 % bzw. 16 %. 7-nm- und kleinere Fertigungsprozesse sind seit jeher die Hauptumsatzquelle von TSMC. Es sei darauf hingewiesen, dass die fortschrittliche Prozesstechnologie untrennbar mit der fortschrittlichen Lithographiemaschinenausrüstung verbunden ist.
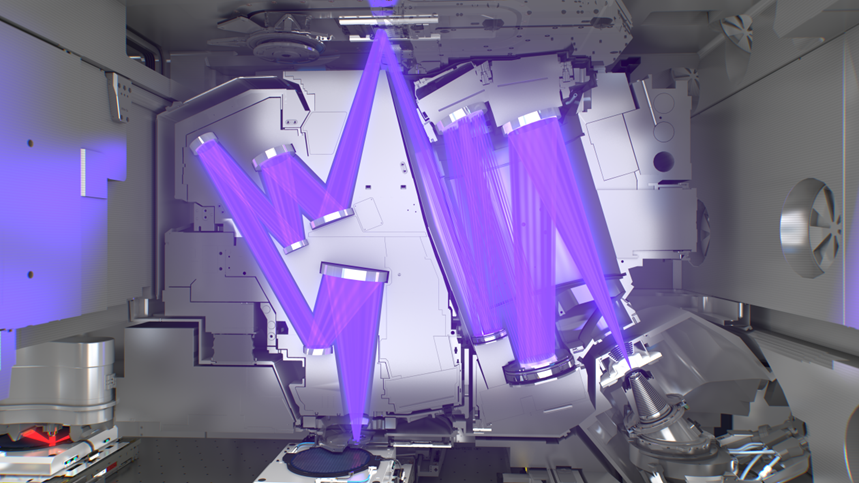
Extrem ultraviolettes Licht (EUV) ist derzeit die weltweit fortschrittlichste Lithografietechnologie und eine Schlüsselkomponente für 7-nm-Chips. ASML, als einziger Anbieter von EUV-Lithografieanlagen, profitiert angesichts der Komplexität und der hohen Forschungs- und Entwicklungskosten dieser Technologie maßgeblich von der KI-Revolution. Wettbewerber können ASMLs technische Vorteile kurzfristig kaum aufholen. Die Ergebnisse des dritten Quartals 2023 zeigen, dass der Auftragseingang 2,6 Milliarden Euro betrug, davon 500 Millionen Euro für EUV-Lithografieanlagen.
Die Marktlage ist unsicher
Obwohl ASML derzeit die Liste der umsatzstärksten Halbleiteranlagenhersteller anführt, ist dies keineswegs sicher. Zum einen hat sich die Abhängigkeit der Lithografiemaschinen von ASML vom chinesischen Markt zunehmend verstärkt. Roger Dassen, Finanzvorstand von ASML, erklärte: „Der Großteil der Lieferungen nach China im letzten Quartal stammte aus Bestellungen, die bis 2022 aufgegeben wurden.“ Der durch die gebündelte Nachfrage in kurzer Zeit hervorgerufene Leistungsanstieg ist jedoch nicht wiederholbar. Zudem kann ASML aufgrund geopolitischer Gegebenheiten nicht uneingeschränkt nach wirtschaftlichen Prinzipien agieren, und der Export von Lithografiemaschinen nach China unterliegt zahlreichen Beschränkungen.
Andererseits besitzt ASML zwar eine nahezu monopolartige Stellung auf dem Markt für High-End-Lithografiemaschinen, doch auch andere Hersteller von Lithografieanlagen setzen aktiv auf KI. In einem Brief an die Aktionäre erklärte die Pan Forest Group, dass die zunehmende Bedeutung von KI im Alltag die Gerätearchitektur von Halbleiteranlagen komplexer gemacht habe, um KI-Server besser zu unterstützen. Dies habe zu einem höheren Bedarf an Leistung bei der Abscheidung und dem Ätzen geführt, was der Pan Forest Group sehr zugutekomme. Applied Materials, Tokyo Electronics, IBM und andere Halbleitergiganten haben kürzlich eine Kooperation mit dem US-Bundesstaat New York geschlossen und werden voraussichtlich 10 Milliarden US-Dollar in den Aufbau eines Forschungs- und Entwicklungszentrums der nächsten Generation für High-NA-EUV-Halbleiter investieren, um die Halbleiterinnovation im nächsten Jahrzehnt voranzutreiben. Es ist erwähnenswert, dass Halbleiterunternehmen in anderen Schwellenländern ebenfalls aktiv ihre Technologien und Produktionskapazitäten ausbauen und sich voraussichtlich zu starken Wettbewerbern entwickeln werden. Canon treibt die Entwicklung der Nanoimprint-Technologie voran, und der Leiter des Geschäftsbereichs Halbleitermaschinen erklärte, dass diese Technologie die Herstellung von 2-Nanometer-Chips ohne Lithografie ermögliche. „Langfristig dürfte die Entwicklung der Halbleitertechnologie Auswirkungen auf die Marktlandschaft haben.“ Branchenexperten erklärten gegenüber Reportern: „Wenn eine bahnbrechende neue Technologie auf den Markt kommt, könnte dies die Nachfrage nach herkömmlichen Halbleiteranlagen verändern.“
Fountyl Technologies PTE Ltd. konzentriert sich auf die Halbleiterfertigungsindustrie. Zu den Hauptprodukten gehören: Stiftfutter, poröse Keramikfutter, Keramik-Endeffektoren, Keramik-Vierkantträger und Keramikspindeln. Kontaktieren Sie uns gerne für weitere Informationen und Verhandlungen!